CORR – Corrélation altcoins vs Bitcoin
Analyser la corrélation des actifs : l’onglet ⚖️ CORR
Sur les marchés des cryptomonnaies, le Bitcoin dicte fréquemment la tendance du marché au sens large, un phénomène connu en finance sous le nom de risque systématique. Trader un actif alternatif (altcoin) sans analyser sa corrélation avec le leader du marché peut conduire à une exposition non quantifiée.
L’onglet ⚖️ CORR d’AiTraderView est conçu pour quantifier cette relation. En utilisant les mesures de corrélation de Pearson et de et de bêta , cet outil analyse dans quelle mesure un actif donné suit l’évolution du prix du Bitcoin.
Cet onglet propose deux niveaux d’analyse : des coefficients mathématiques (données brutes) et une superposition visuelle (le « Ghost Chart ») pour détecter une force ou une faiblesse relative.
1. Le Bitcoin Ghost Chart 👻
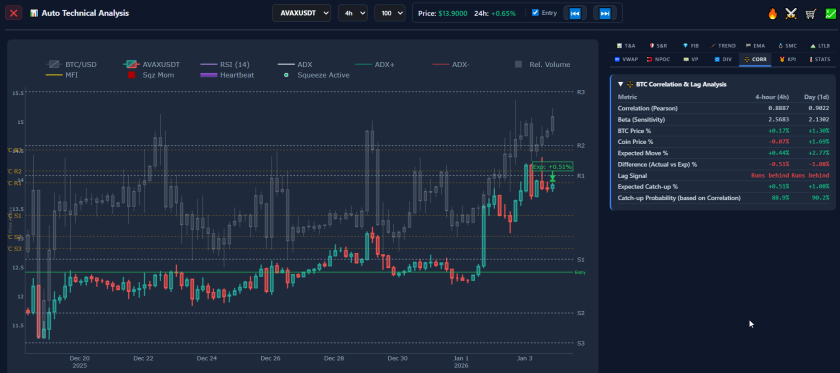
Lorsque vous ouvrez l’onglet ⚖️ CORR , l’interface affiche un graphique comparatif à double couche.
- Premier plan : Les chandeliers standards de l’actif sélectionné (par exemple, Ethereum ou Solana).
- Arrière-plan (Ghost) : Une superposition transparente de l’évolution du prix du Bitcoin (BTC) sur la même unité de temps.
Utilité analytique : Cela permet une comparaison visuelle instantanée.
- Identification du retard : Si la superposition (BTC) évolue fortement alors que l’actif reste stable, une divergence visuelle est identifiée.
- Force relative : Si la superposition (BTC) recule alors que l’actif tient son support, l’actif affiche une force relative, une mesure clé de l’analyse de tendance.
2. Comprendre la matrice de corrélation
Le tableau de données sous le graphique quantifie la relation :
Corrélation (coefficient de Pearson)
Cette mesure évalue la relation linéaire entre les deux actifs.
- Fourchette : -1.0 à +1.0.
- High Positive (> 0.8): L’actif est statistiquement lié au Bitcoin. Historiquement, les mouvements directionnels du BTC ont de fortes chances d’être reproduits par cet actif.
- Négative (< 0.0) : L’actif évolue de manière inverse au Bitcoin. Ces données sont souvent utilisées pour des stratégies de couverture.
Bêta (sensibilité) Le bêta mesure la volatilité de l’actif par rapport au Bitcoin.
- Bêta = 1.0 : L’actif reproduit historiquement les mouvements en pourcentage du Bitcoin (ratio 1:1).
- Beta > 1.0 (par exemple, 2.56) : L’actif est à « bêta élevé ». Techniquement, si le BTC bouge de 1 %, l’actif devrait statistiquement bouger de 2.56 %.
- Contexte stratégique : Dans les environnements « Risk-On », les traders recherchent souvent des actifs à bêta élevé pour maximiser leur exposition à la tendance.
Mouvement attendu en % contre mouvement réel L’algorithme calcule la performance de prix théorique en fonction du bêta.
- Exemple :
- Prix du BTC en % : +1.30%
- Bêta : 2.13
- Mouvement théorique : +2.77%
- Mouvement réel : +1.69%
Le « Lag Signal » (écart de performance) L’outil compare le mouvement théorique au mouvement réel.
- Écart : -1.08 % (l’actif sous-performe par rapport à son bêta statistique).
- Signal : Runs behind.
- Interprétation : Les traders qui analysent ces données peuvent considérer l’actif comme « sous-évalué » par rapport au leader du marché, en formulant l’hypothèse d’un éventuel retour à la moyenne où l’actif rattrape son prix attendu.
3. Stratégies basées sur la corrélation
Concept 1 : le jeu du « Lag » (retour à la moyenne)
- Scan : Identify an asset with High Correlation (> 0.85) et un bêta élevé.
- Déclencheur : Le Bitcoin effectue un mouvement significatif.
- Vérification : L’actif concerné n’a pas encore reflété ce mouvement (Signal : Runs behind).
- Théorie : Si la corrélation se maintient, l’actif pourrait statistiquement être appelé à un ajustement rapide de son prix pour se réaligner sur le Bitcoin.
Concept 2 : force relative (divergence)
- Déclencheur : Le Bitcoin (Ghost Chart) subit un repli (-5 %).
- Vérification : L’actif sélectionné fait preuve de résilience (par exemple, en baisse de seulement -1 %), avec le signal Runs ahead.
- Théorie : L’actif affiche une demande indépendante du Bitcoin. L’analyse technique suggère que, si le marché au sens large se stabilise, les actifs montrant une force relative sont souvent les premiers à surperformer.
Conclusion
L’onglet ⚖️ CORR réduit la dépendance aux conjectures sur les cycles de marché. Il fournit des données mathématiques sur les actifs statistiquement liés au Bitcoin et sur ceux qui s’en écartent.
En analysant les mesures de bêta et de Lag , les traders peuvent prendre des décisions fondées sur les données, en se concentrant sur les actifs qui présentent soit une nette inefficience statistique (Lag), soit une demande vérifiable (force relative).
⚠️ RISK WARNING & AI DISCLOSURE
- This information is generated by Artificial Intelligence (AI) and complex algorithms. While advanced, these systems can contain errors or inaccuracies and are for educational purposes only.
- Technical analysis provides no guarantees; this information is purely informative.
- All discussed scenarios are hypothetical and do not constitute predictions or expectations.
- Past performance is not an indicator of future results.
- This is not financial advice and is not intended as a call-to-action for the reader.
- No implicit direction is claimed, and no specific behavior of market participants is suggested.